
¿Qué significa empeñar la factura de un auto?
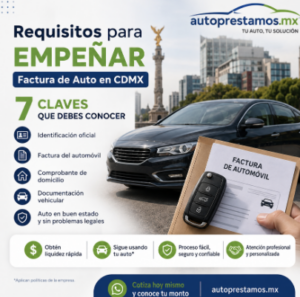 Cuando hablamos de empeñar la factura de un auto, generalmente nos referimos a una operación en la que el automóvil funciona como respaldo de un financiamiento.
La factura es un documento especialmente importante porque permite acreditar la propiedad del vehículo. Por eso, la empresa que analiza la solicitud normalmente revisará cuidadosamente que la documentación corresponda al automóvil y que la persona que solicita el financiamiento tenga facultades para realizar la operación.
Ahora bien, hay una diferencia importante entre utilizar un vehículo como garantía y entregar físicamente el automóvil.
Diferencia entre empeño de auto y préstamo con garantía
En un esquema tradicional de empeño, el bien queda bajo resguardo de la casa de empeño mientras existe el adeudo.
En cambio, algunos productos financieros utilizan el automóvil como garantía y permiten que el propietario continúe utilizándolo.
Esta modalidad puede resultar atractiva para una persona que necesita liquidez pero depende de su automóvil para:
· Trabajar.
· Transportarse.
· Llevar mercancía.
· Realizar actividades comerciales.
· Atender clientes.
· Trasladarse diariamente.
La diferencia es relevante porque no es lo mismo recibir dinero y dejar el vehículo en un depósito que obtener financiamiento y continuar utilizándolo.
¿Se entrega el automóvil o se puede conservar?
Depende completamente del producto contratado.
Por eso, una de las primeras preguntas que debes hacer es:
“¿Tengo que dejar físicamente mi automóvil o puedo seguir utilizándolo?”
Si buscas una alternativa de empeño de autos sin dejarlo, debes confirmar expresamente que el producto permita conservar el vehículo.
También es importante preguntar cómo queda formalizada la garantía y qué sucede cuando terminas de pagar.
No te quedes únicamente con lo que te diga un asesor por teléfono. Revisa las condiciones por escrito.
2. ¿Cuáles son los requisitos para empeñar factura de auto en CDMX?
Los requisitos para empeñar factura de auto en CDMX pueden cambiar según la empresa, pero normalmente existe un conjunto de documentos básicos que debes tener preparados.
La ventaja de reunirlos antes de iniciar el trámite es sencilla: puedes saber rápidamente si tu automóvil y tu documentación son candidatos para una operación de financiamiento.
1. Identificación oficial
Normalmente se solicita una identificación oficial vigente.
Puede tratarse, según las políticas de la empresa, de:
· INE.
· Pasaporte.
· Otra identificación aceptada.
La identificación debe corresponder con la persona que aparece como propietaria del automóvil o con quien legalmente pueda realizar la operación.
2. Factura del automóvil
La factura es uno de los documentos principales.
Dependiendo de la historia del vehículo, pueden existir:
· Factura original.
· Refactura.
· Factura electrónica.
· Endosos.
· Carta factura.
· Documentos relacionados con financiamientos anteriores.
Por eso, si el automóvil ha tenido varios propietarios, es importante conservar la cadena documental que permita demostrar legalmente su propiedad.
3. Comprobante de domicilio
Otro requisito habitual es un comprobante de domicilio reciente.
La finalidad es validar la información proporcionada durante la solicitud.
Algunos documentos que pueden aceptarse son:
· Recibo de luz.
· Agua.
· Predial.
· Teléfono.
· Estado de cuenta bancario.
Los documentos aceptados dependen de cada institución.
4. Documentación vehicular
También pueden solicitar documentación relacionada con el automóvil, como:
· Tarjeta de circulación.
· Comprobantes de tenencia o refrendo.
· Verificaciones.
· Placas.
· Historial documental.
· Póliza de seguro, cuando corresponda.
No significa que todas las empresas soliciten exactamente los mismos documentos. Sin embargo, tenerlos organizados puede acelerar considerablemente la revisión.
Tabla de documentos básicos
Documento ¿Para qué sirve?
Identificación oficial Confirmar identidad
Factura Acreditar propiedad
Tarjeta de circulación Identificar el vehículo
Comprobante de domicilio Validar domicilio
Tenencias/refrendos Revisar situación fiscal
Verificación Comprobar situación vehicular
Póliza de seguro Revisar cobertura, cuando aplique
En pocas palabras, mientras más clara esté la documentación, menos obstáculos tendrás durante la evaluación.
3. ¿Qué características debe tener el automóvil?
Tener la factura no significa automáticamente que cualquier automóvil pueda utilizarse como garantía.
La empresa debe determinar si el vehículo tiene suficiente valor y si existe seguridad jurídica sobre su propiedad.
Antigüedad y condiciones
Uno de los factores que pueden influir es el año del automóvil.
En general, los vehículos relativamente recientes pueden tener mayor valor comercial. Sin embargo, algunas empresas aceptan vehículos de diferentes antigüedades.
También se revisan aspectos como:
· Kilometraje.
· Estado de carrocería.
· Condición mecánica.
· Equipamiento.
· Demanda del modelo.
· Historial del vehículo.
Propiedad y situación legal
Este punto es fundamental.
El vehículo debe contar con documentación que permita comprobar quién es su propietario.
También puede revisarse que no existan problemas jurídicos que impidan utilizarlo como garantía.
Por ejemplo, una empresa podría analizar si existe:
· Reporte de robo.
· Gravamen.
· Crédito pendiente.
· Problemas de documentación.
· Inconsistencias en la factura.
· Limitaciones legales sobre el vehículo.
Por eso, antes de iniciar el trámite conviene tener todos los papeles disponibles.
Autos financiados o con adeudos
Si todavía estás pagando el automóvil, no asumas que automáticamente puedes utilizarlo como garantía.
La situación dependerá del contrato existente y de la institución que otorgó el crédito.
Lo mismo ocurre con adeudos vehiculares. Algunas empresas pueden aceptar determinadas situaciones y otras pueden establecer restricciones.
La regla de oro: pregunta antes de iniciar el trámite.
4. ¿Cómo se determina cuánto dinero pueden prestarte?
Una de las preguntas más frecuentes es:
“¿Cuánto me pueden prestar por mi auto?”
La respuesta depende principalmente del valor del vehículo y de las condiciones del financiamiento.
No necesariamente recibirás una cantidad equivalente al valor total del automóvil.
La empresa puede aplicar un porcentaje sobre el valor comercial para determinar el monto máximo de financiamiento.
Valor comercial
Para determinar el valor pueden utilizarse referencias de mercado, valuaciones profesionales y otros indicadores.
Por ejemplo, dos automóviles del mismo año pueden tener valores diferentes debido a:
· Marca.
· Versión.
· Kilometraje.
· Estado.
· Equipamiento.
· Historial.
· Demanda.
Estado físico y mecánico
Un automóvil bien conservado puede tener una valuación diferente a uno con daños importantes.
Por eso, mantener el vehículo en buenas condiciones puede favorecer su valoración.
Marca, modelo y año
Estos tres factores tienen un peso importante.
Un vehículo de alta demanda y buena comercialización normalmente puede resultar más atractivo como garantía que un automóvil con poca demanda en el mercado de usados.
Ejemplo sencillo
Imagina un automóvil cuyo valor comercial estimado es de $250,000 pesos.
Si una empresa determina que puede financiar hasta cierto porcentaje de ese valor, el monto autorizado será inferior al valor total del vehículo.
Por eso, cuando compares opciones, no preguntes únicamente:
“¿Cuánto me prestan?”
Pregunta también:
“¿Qué porcentaje del valor del automóvil están financiando y cuál será el costo total?”
Esa segunda pregunta puede ahorrarte sorpresas.
5. Proceso para empeñar la factura de un auto
Una vez que tienes claros los requisitos, el proceso normalmente puede dividirse en varias etapas.
Paso 1. Solicitud y precalificación
Proporcionas información básica sobre:
· Automóvil.
· Año.
· Marca.
· Modelo.
· Valor aproximado.
· Datos personales.
Con esta información puede realizarse una primera evaluación.
Paso 2. Revisión de documentos
Después se revisa la documentación.
Aquí es donde tener todos los papeles ordenados resulta muy útil.
Si existe alguna inconsistencia, es posible que la empresa solicite documentación adicional.
Paso 3. Valuación
El automóvil puede ser valuado con base en sus características y condiciones.
La valuación sirve para establecer un valor de referencia para el financiamiento.
Paso 4. Oferta
Con la información anterior se determina una propuesta que puede incluir:
· Monto.
· Plazo.
· Tasa.
· Forma de pago.
· Comisiones.
· Garantía.
· Condiciones de contratación.
Paso 5. Firma
Si aceptas la propuesta, se formaliza la operación mediante los documentos correspondientes.
Antes de firmar, lee todo el contrato.
No importa si el trámite parece sencillo. Unos minutos de lectura pueden evitar problemas posteriormente.
6. ¿Cuánto tiempo tarda el trámite?
El tiempo puede variar considerablemente.
Una operación sencilla, con documentación completa y un automóvil que cumple los criterios establecidos, puede avanzar rápidamente.
Sin embargo, pueden surgir retrasos cuando existen:
· Documentos faltantes.
· Facturas con inconsistencias.
· Adeudos.
· Problemas de propiedad.
· Información que debe verificarse.
· Necesidad de una inspección física.
Por eso, si necesitas el dinero con cierta urgencia, prepara primero todos tus documentos.
Tener la documentación lista es como llegar al aeropuerto con el pase de abordar: no garantiza que el viaje sea instantáneo, pero evita muchos obstáculos innecesarios.
7. ¿Qué debes revisar antes de firmar?
Obtener dinero rápidamente puede ser atractivo, pero no debes perder de vista el costo.
Antes de firmar revisa cuidadosamente las condiciones.
Tasa y costo financiero
No te limites a preguntar cuál es la tasa.
También pregunta por:
· Comisiones.
· Gastos administrativos.
· Seguros.
· Cargos por apertura.
· IVA, cuando corresponda.
· Costo total del financiamientos.
Por ejemplo:
· Comerciantes.
· Profesionales independientes.
· Empresarios.
· Conductores.
· Prestadores de servicios.
· Pequeños negocios.
Vender el automóvil puede resolver una necesidad inmediata, pero también elimina el activo.
Utilizarlo como garantía puede ser una alternativa diferente: obtienes liquidez aprovechando el valor del vehículo sin necesariamente desprenderte de él.
Claro, esto sólo tiene sentido si puedes cumplir con los pagos establecidos.
9. Errores comunes al empeñar la factura de un auto
Hay varios errores que conviene evitar.
No comparar opciones
La primera oferta no necesariamente es la mejor.
Compara:
Concepto Qué debes preguntar
Monto ¿Cuánto recibiré realmente?
Tasa ¿Cuál es la tasa aplicable?
Comisiones ¿Qué cargos adicionales existen?
Plazo ¿Cuánto tiempo tengo para pagar?
Pago ¿Cuánto pagaré periódicamente?
Garantía ¿Cómo queda respaldada la operación?
Vehículo ¿Puedo seguir utilizándolo?
Incumplimiento ¿Qué sucede si me atraso?
Entregar documentación sin verificar
Nunca entregues documentos originales sin saber quién los recibe, por qué los necesita y bajo qué condiciones.
No leer el contrato
Éste es un error clásico.
Aunque el asesor te explique las condiciones verbalmente, el contrato es el documento que debes revisar con mayor atención.
Confundir monto recibido con costo total
Recibir $100,000 no significa que el financiamiento cueste $100,000.
Debes saber cuánto terminarás pagando.
10. ¿Qué documentos debes preparar?
Si estás considerando realizar el trámite, puedes utilizar esta lista como checklist.
Checklist para el solicitante
· Identificación oficial vigente.
· Comprobante de domicilio.
· Factura del automóvil.
· Documentación que acredite propiedad.
· Tarjeta de circulación.
· Documentación de tenencia/refrendo.
· Verificación, cuando corresponda.
· Información del vehículo.
· Póliza de seguro, si aplica.
Checklist del automóvil
· Marca.
· Modelo.
· Año.
· Versión.
· Kilometraje.
· Estado físico.
· Estado mecánico.
· Situación legal.
· Adeudos.
· Historial de propiedad.
Mientras más completa esté esta información, más fácil será conocer si tu automóvil puede ser considerado para una operación.
11. Empeñar factura de auto en CDMX sin dejarlo
Una de las búsquedas más específicas de quienes necesitan liquidez es “empeño de autos sin dejarlo”.
La razón es bastante lógica.
Si utilizas tu automóvil para trabajar, dejarlo físicamente en una sucursal puede ser un problema. Imagina que eres vendedor, técnico, repartidor o empresario y dependes del vehículo todos los días.
Por eso existen esquemas en los que el automóvil puede utilizarse como garantía y el propietario continúa disponiendo de él, siempre que cumpla las condiciones del contrato.
En este caso, debes preguntar específicamente:
1. ¿Puedo conservar mi automóvil?
2. ¿Puedo seguir utilizándolo diariamente?
3. ¿Cómo se formaliza la garantía?
4. ¿Qué documentos debo entregar?
5. ¿Cuál es el monto máximo?
6. ¿Cuál es el costo total?
7. ¿Qué ocurre si quiero liquidar anticipadamente?
8. ¿Qué sucede si me atraso?
Si estás buscando una alternativa de financiamiento utilizando la factura de tu vehículo, Autoprestamos.mx puede ser una opción que vale la pena conocer en CDMX.
Antes de contratar, solicita información detallada de las condiciones aplicables a tu automóvil y verifica que comprendes completamente la operación.
12. Preguntas frecuentes sobre los requisitos para empeñar factura de auto en CDMX
¿Qué necesito para empeñar la factura de mi auto?
Generalmente necesitarás identificación oficial, factura del vehículo, comprobante de domicilio y documentación vehicular. Los requisitos exactos dependen de la empresa y de las características del automóvil.
¿Puedo empeñar un auto que todavía estoy pagando?
Depende de las condiciones del financiamiento existente y de la empresa que quieras contratar. Es importante informar desde el principio que el automóvil tiene un crédito vigente.
¿Puedo empeñar la factura de un auto usado?
En muchos casos sí, siempre que el vehículo cumpla con los criterios establecidos y exista documentación suficiente para acreditar su propiedad.
¿Cuánto me pueden prestar por mi automóvil?
No existe una cantidad universal. El monto depende del valor comercial del vehículo, su año, estado, demanda, documentación y las políticas de financiamiento de la empresa.
¿Puedo seguir usando mi auto?
Depende del producto. Algunos esquemas requieren dejar el vehículo en resguardo, mientras que otros permiten conservarlo y continuar utilizándolo. Debes confirmarlo antes de firmar.
¿Necesito tener la factura original?
La documentación requerida depende de la empresa y de la situación del vehículo. Si existen refacturas, endosos o antecedentes de financiamiento, pueden solicitarse documentos adicionales.
¿Puedo utilizar el dinero para cualquier propósito?
Dependerá de las condiciones del financiamiento contratado. Antes de solicitarlo, pregunta si existen restricciones sobre el destino del dinero.
¿Qué pasa si dejo de pagar?
Las consecuencias deben estar especificadas en el contrato. Debido a que el automóvil funciona como garantía, es especialmente importante entender qué sucede ante un incumplimiento.
¿Es lo mismo empeñar un auto que empeñar su factura?
No necesariamente. Los términos comerciales pueden utilizarse de distintas maneras. Lo importante es identificar qué contrato estás celebrando, cuál es la garantía y si entregas o conservas físicamente el vehículo.
¿Dónde puedo obtener más información en CDMX?
Puedes solicitar información directamente a empresas especializadas en financiamiento con garantía de automóvil y comparar las condiciones antes de tomar una decisión.
Conclusión
Conocer los requisitos para empeñar factura de auto en CDMX es el primer paso para tomar una decisión informada.
En términos generales, deberás contar con identificación, comprobante de domicilio, factura y documentación que permita acreditar la propiedad y situación del automóvil. Además, el vehículo será evaluado considerando factores como año, modelo, estado y valor comercial.
Pero hay algo todavía más importante: no compares solamente cuánto dinero puedes recibir.
Compara también la tasa, comisiones, plazo, pagos, condiciones de la garantía y consecuencias del incumplimiento.
Si necesitas liquidez y cuentas con un automóvil, utilizarlo como respaldo puede ser una alternativa interesante, especialmente cuando el esquema permite conservar el vehículo y seguir utilizándolo.
La clave está en hacer las preguntas correctas, revisar los documentos y entender completamente el contrato antes de firmar.
Si estás en la Ciudad de México y quieres conocer una alternativa para obtener financiamiento utilizando tu automóvil como garantía, puedes consultar Autoprestamos.mx y solicitar información sobre los requisitos aplicables a tu caso.